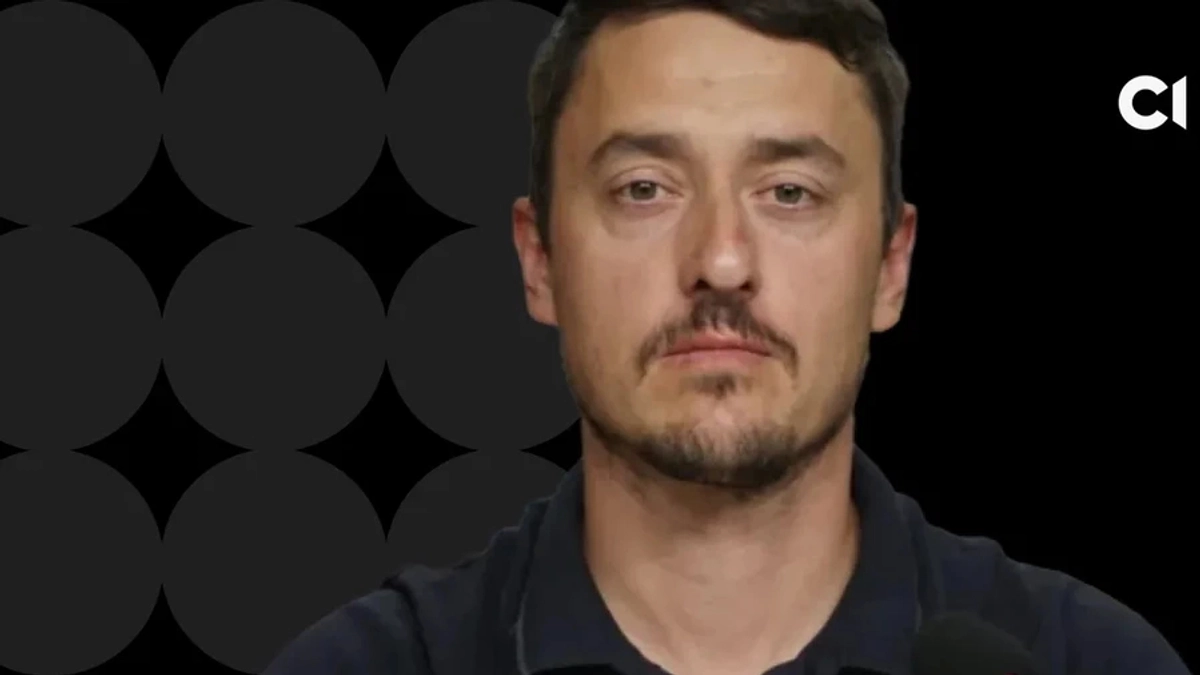
фото: «Слідство.Інфо»
Антикоррупционные органы сообщили о подозрении бывшему начальнику Департамента информационных технологий Офиса генпрокурора Ивану Тимошенко, который упоминается на записях НАБУ и САП в деле «Карфаген».
Источник: САП, НАБУ, собеседник УП в правоохранительных органах
Дословно НАБУ: «По данным следствия, чиновник играл одну из ключевых ролей в функционировании преступной схемы. Он непосредственно отвечал за коммуникацию с представителями нелегальных колл-центров и систематическое получение от них денежных средств. Кроме того, в его функции входило обеспечение общей безопасности и конспирации членов преступной организации, а также привлечение к противоправной деятельности других лиц».
Реклама:
Детали: Правоохранители не называют имя подозреваемого, но, по данным УП, речь идет о Тимошенко, который ранее написал заявление об увольнении по собственному желанию и 11 сентября покинул должность.
По данным антикоррупционеров, общая сумма задокументированной неправомерной выгоды превышает 1 млрд грн.
Квалификация действий подозреваемого: ч. 3 ст. 255, ч. 5 ст. 27 и ч. 4 ст. 368 Уголовного кодекса Украины.
Предыстория:
- В ходе досудебного расследования установлено, что преступную организацию в середине 2025 года создал и возглавил один из руководителей структурного подразделения Офиса генерального прокурора (Сергей Кропива). В её состав он привлек как сотрудников органов прокуратуры, так и приближенных лиц.
- Участники организации занимались систематическим получением неправомерной выгоды за непрепятствование противоправной деятельности так называемых колл-центров, которые массово совершают мошеннические действия в отношении граждан Украины и иностранцев.
- Полученные средства лица легализовали путем приобретения объектов недвижимого имущества, драгоценностей, ценного движимого имущества на сумму свыше 20 млн грн.
- Также участники преступной организации легализовали свыше 10 млн грн, разместив их на счетах близких лиц как доходы, полученные в результате предпринимательской деятельности.